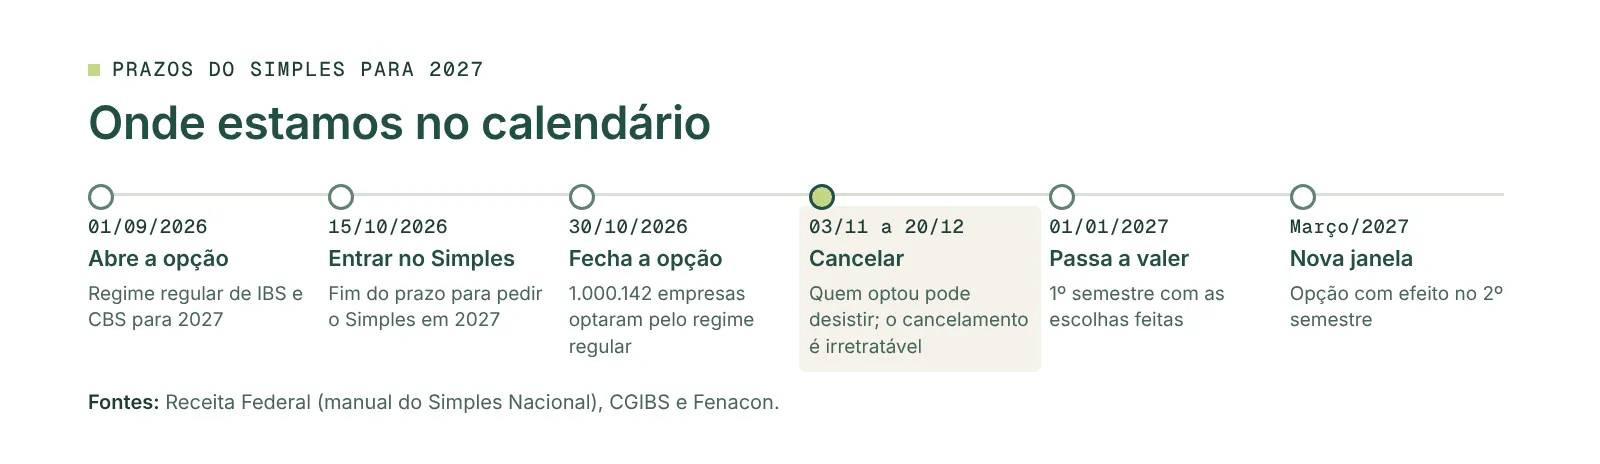
Terminou na sexta-feira, 30 de outubro, o prazo para as empresas do Simples Nacional decidirem como vão pagar os dois tributos novos da reforma tributária, o IBS e a CBS, no primeiro semestre de 2027. Segundo a Receita Federal, 1.000.142 empresas optaram por recolhê-los fora da guia única do Simples, no chamado regime regular. Quem não optou continua com tudo dentro do DAS.
Parece assunto só de contador. Não é. A escolha muda o crédito tributário que o cliente aproveita quando compra de uma pequena empresa, e o próprio governo diz que ela pesa especialmente nas operações com outras empresas. Ou seja: vai aparecer na conversa de venda B2B, dos dois lados da mesa.
Simples “puro” e Simples “híbrido”
A partir de 2027, a CBS começa a substituir o PIS e a Cofins, e o IBS vai substituindo aos poucos o ICMS e o ISS, conforme o cronograma da reforma (Jornal Contábil, 29/10). Para a empresa do Simples, isso abre duas formas de pagar:
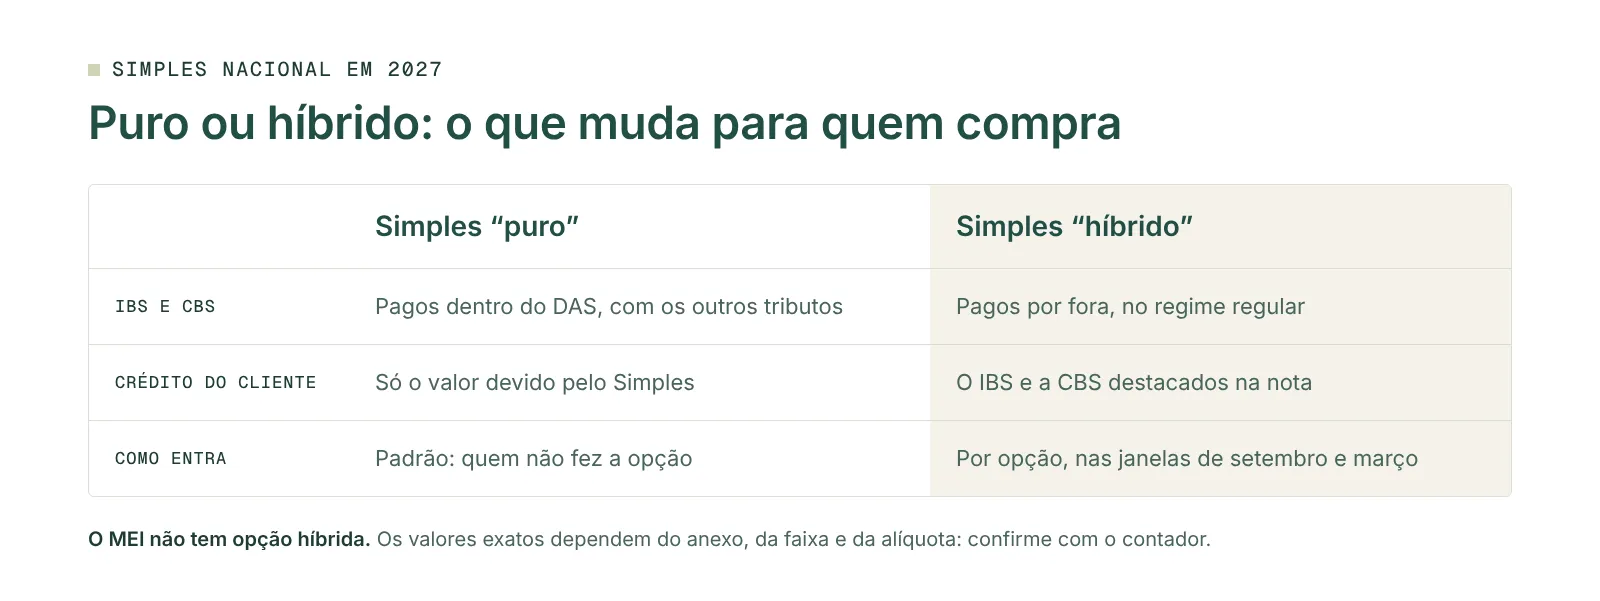
- Simples “puro”: IBS e CBS continuam dentro do DAS, junto com os demais tributos. É o padrão: quem não fez nada está aqui.
- Simples “híbrido”: a empresa continua no Simples para os outros tributos, mas paga IBS e CBS pelo regime regular, por fora da guia.
O MEI fica de fora: não há opção híbrida para ele.
Por que isso entra na conversa de venda
A diferença está no crédito. Pela Lei Complementar 214/2025, art. 47, quem compra de um fornecedor do regime regular aproveita como crédito o valor de IBS e CBS destacado na nota. Quem compra de um fornecedor do Simples “puro” aproveita só um crédito “em montante equivalente ao devido por meio desse regime”, como mostra a análise do Portal CPA.
Na prática, o crédito do Simples “puro” tende a ser bem menor. Num cálculo do próprio Portal CPA para empresas do comércio (anexo I do Simples) em 2027 e 2028, ele fica entre 0,62% e 1,84% do valor da compra, conforme a faixa de faturamento do fornecedor. O número exato depende do anexo, da faixa e da alíquota que vale para cada caso.
Para um comprador que aproveita crédito, isso muda a comparação entre fornecedores. Ele deixa de olhar só o preço e passa a olhar o preço menos o crédito. Dois orçamentos com o mesmo valor podem ter custo final diferente.
Se você vende e está no Simples
O cliente que aproveita crédito vai perguntar como você recolhe IBS e CBS. Prepare a resposta antes da pergunta:
- Confirme com o seu contador em que regime a sua empresa ficou para o primeiro semestre de 2027 e por quê. A escolha também tem custo: o regime regular muda a forma de apurar e pagar os tributos.
- Use a janela de cancelamento, se for o caso. Quem optou pelo regime regular pode cancelar de 3 de novembro a 20 de dezembro de 2026, e o cancelamento é irretratável para o semestre. Quem não optou e se arrependeu tem nova janela em março de 2027, com efeito no segundo semestre (CGIBS).
- Saiba qual parte da sua carteira aproveita crédito. Cliente do Simples “puro” não aproveita crédito nas compras; para ele, o argumento não muda nada. Para quem está no lucro presumido, no lucro real ou no Simples híbrido, muda.
Se você prospecta pequenas empresas
Os dados do CNPJ já mostram se uma empresa é optante do Simples e do MEI. Isso não é a mesma coisa que o porte da empresa no CNPJ: ME e EPP são faixas de receita, e uma EPP pode estar fora do Simples.
A escolha pelo regime regular de IBS e CBS é outra informação. Segundo o Contábeis, ela pode ser consultada pelo CNPJ no portal do Simples Nacional, que mostra se a empresa fica no modelo tradicional ou se optou pelo regime regular. É uma consulta por empresa, útil para conferir um cliente ou um fornecedor específico, não para montar uma lista.
Para a prospecção, a pergunta mais útil continua sendo o que a empresa faz. A atividade (CNAE) indica o que ela pode precisar para operar; o regime tributário ajuda a entender como ela vai comparar preços. Uma empresa do Simples híbrido que compra muitos insumos tributados agora tem motivo para olhar o crédito de cada compra. Isso é um ponto a confirmar na conversa, não uma conclusão tirada do cadastro.
O que fazer esta semana
- Pergunte ao seu contador em que regime a sua empresa ficou e se vale cancelar até 20 de dezembro.
- Liste os seus dez principais clientes e anote o regime de cada um (Simples puro, híbrido, presumido ou real). Se não souber, pergunte.
- Revise a proposta comercial: se o cliente aproveita crédito, ele vai querer ver o IBS e a CBS na nota.
- Não prometa crédito que você não sabe calcular. Na dúvida, envie a pergunta para o contador do cliente e para o seu.
Onde a Fábrica de Lead entra
A Fábrica de Lead seleciona empresas que podem precisar dos produtos ou serviços que você vende. Você informa o que vende e ajusta o perfil das empresas que quer prospectar; CNAE e outros dados do CNPJ ajudam a inferir o que cada empresa pode precisar para operar. Seu time recebe a seleção, avalia cada empresa e decide com quem conversar, inclusive as perguntas sobre regime tributário, que cabem na conversa.
Se quiser ver como isso funciona com a sua oferta, conheça a Fábrica de Lead.